 الرئيسية
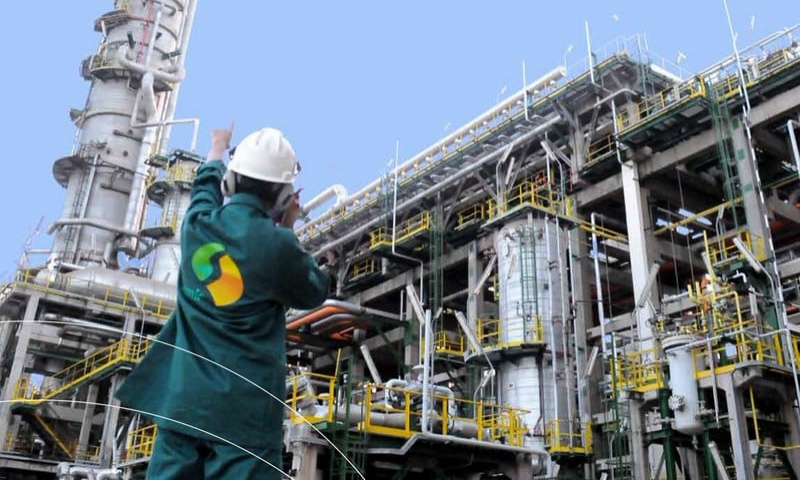

تضع تحولات النموذج الطاقي في المغرب الاقتصاد الوطني أمام امتحان حقيقي يتعلق بمدى صمود بنياته أمام التقلبات المتسارعة للأسواق الدولية وشحنات الإمداد العالمية. فمنذ توقف عمليات التكرير بمصفاة "سامير" بمدينة المحمدية في غشت 2015 إثر أزمتها المالية وإصدار حكم التصفية القضائية بحقها عام 2016، انتقلت المملكة بشكل كلي من استيراد النفط الخام وتكريره محلياً إلى الاعتماد الكامل على استيراد المنتجات النفطية الجاهزة للاستهلاك، مما حرم المنظومة الصناعية من فرص واعدة للاستثمار وخلق القيمة المضافة وفرص التشغيل.
وفي هذا السياق، قدم تقرير تحليلي أعده علي الغنبوري، رئيس مركز الاستشراف الاقتصادي والاجتماعي، قراءة تشخيصية دقيقة لواقع القطاع، محذراً من استمرار هذا الوضع ومطالباً باتخاذ قرار استراتيجي مستند إلى تقييم علمي وتقني مستقل لحسم مستقبل التكرير بالمملكة.
وتعكس الأرقام المسجلة في سنة 2025 حجماً متزايداً من احتياجات القطاعات الإنتاجية والخدماتية، إذ بلغ إجمالي الاستهلاك الوطني من المنتجات النفطية زهاء 12.867 مليون طن، مقارنة بـ 11.695 مليون طن في عام 2023. وتستحوذ مادة الغازوال على نصيب الأسد من هذا الاستهلاك بنسبة 52 في المائة وبحجم يناهز 6.694 ملايين طن، متبوعة بغاز البوتان بـ 2.757 مليون طن، ثم الفيول بـ 1.183 مليون طن، ووقود الطائرات بـ 1.022 مليون طن، والبنزين الممتاز بـ 878 ألف طن، والبروبان بـ 333 ألف طن. ورغم استيراد المغرب لنحو 6.857 ملايين طن من الغازوال خلال الفترة ذاتها وتجاوزه لحجم الاستهلاك المحلي، فإن التقرير يعزو هذا الفارق إلى عمليات تكوين المخزونات وإعادة التصدير وتوقيت وصول الشحنات، لا إلى وجود اختلال في السوق.
وعلى الجانب المالي، بلغت الفاتورة الطاقية الإجمالية للمغرب نحو 107.56 مليارات درهم في سنة 2025، مسجلة تراجعاً بنسبة 5.5 في المائة مقارنة بـ 113.98 مليار درهم في سنة 2024.
ويوضح التقرير أن هذا الانخفاض المالي لا يعني تقلصاً في التبعية الخارجية، بل نجم بالأساس عن تراجع الأسعار الدولية رغم ارتفاع الكميات المستوردة من الغازوال وزيت الوقود بنسبة 5.6 في المائة. وتتجلى ضخامة التكاليف في استئثار واردات الغازوال وحده بنحو 46.4 مليار درهم من إجمالي الفاتورة الطاقية لعام 2025، وهو ما يضع الميزان التجاري، والتنافسية الاقتصادية للمقاولات الصغرى والمتوسطة، والقدرة الشرائية للأسر تحت الضغط المباشر لتغيرات أسعار المحروقات الدولية وتكاليف الشحن والتأمين.
وفيما يتعلق بالبنية التحتية الجاهزة، يذكّر التقرير بالإمكانيات الهائلة التي كانت توفرها مصفاة "سامير" بقدرتها التكريرية التصميمية التي تقارب 10 ملايين طن سنوياً (200 ألف برميل يومياً). فقد أتاح تحديث المنشأة وتزويدها بوحدة التكسير الهيدروجيني رفع حصة الغازوال في الإنتاج إلى أكثر من 50 في المائة، ما كان يتيح لها نظرياً تغطية أكثر من ثلاثة أرباع الطلب المحلي على الغازوال والبنزين وتجاوز الاحتياجات الوطنية لوقود الطائرات بنسبة 195 في المائة. وتتكامل هذه المنظومة مع السعة التخزينية المتاحة حالياً على الصعيد الوطني والتي تجاوزت 3.2 ملايين متر مكعب في نهاية سنة 2026، وتتوزع بين 2.4 مليون متر مكعب للمنتجات السائلة و805 آلاف متر مكعب للمنتجات الغازية، مع تركيز أكثر من 90 في المائة من هذه القدرات في المنشآت المينائية.
ورغم الارتفاع الملحوظ في القدرات التخزينية النظرية التي أعلنت عنها وزارة الانتقال الطاقي والتنمية المستدامة، والتي تتيح تغطية 94 يوماً من استهلاك البنزين الممتاز و77 يوماً من الغازوال، فإن التقرير ينبه إلى ضرورة التمييز بين الطاقة الاستيعابية للخزانات والمخزون الفعلي المعبأ داخلها. كما يسجل التقرير بقاء قدرات تخزين غاز البوتان عند حدود 58 يوماً، أي دون العتبة المرجعية المحددة قانوناً في 60 يوماً، مما يستدعي التعجيل بالخطة الحكومية الممتدة إلى غاية 2030 لإضافة 1.7 مليون متر مكعب من قدرات التخزين لتأمين الاحتياجات الاستراتيجية للبلاد وتفادي مخاطر اضطراب الملاحة البحرية.
وأمام هذه التحديات المتشابكة، يضع التقرير ثلاثة سيناريوهات رئيسية أمام صناع القرار؛ يتلخص الأول في إعادة تأهيل وتشغيل مصفاة "سامير" للاستفادة من أصولها وموقعها المرتبط بالميناء، وهو خيار يستلزم تجاوز التعقيدات القانونية المرتبطة بالتصفية القضائية وإجراء خبرة تقنية مستقلة لحسم الاستثمارات المطلوبة التي تتضارب التقديرات بشأنها بين 300 و350 مليون دولار وتصل في بعض القراءات إلى 7.5 مليارات درهم.
ويتناول السيناريو الثاني تشييد مصفاة جديدة كلياً بطاقة تتراوح بين 100 ألف و150 ألف برميل يومياً بأساليب تكنولوجية وبيئية حديثة تسمح بإقامة قطب مدمج للتكرير والصناعات البتروكيماوية، رغم كلفته الرأسمالية العالية. أما السيناريو الثالث فيعتمد مواصلة الاستيراد المباشر للوقود الجاهز مع التركيز على تنويع المصادر وتوسيع منظومة التخزين، وهو خيار أقل كلفة في الاستثمار المباشر لكنه يبقي السيادة الطاقية مرتهنة للأسواق الخارجية.
وفي ظل الموقف الحكومي الذي عبرت عنه وزيرة الانتقال الطاقي والمعادن والتنمية المستدامة، شرفات أفيلال، بكون ملف "سامير" يتسم بالتعقيد المتعدد الأبعاد ويستبعد إعادة التشغيل على المدى القريب قبل استكمال الدراسات الشاملة، يخلص تقرير مركز الاستشراف الاقتصادي والاجتماعي إلى ضرورة إجراء تقييم وطني موحد ومستقل.
وتستدعي هذه الخطوة إعداد سيناريوهات مالية وتقنية تمتد لعشر سنوات تأخذ في الحسبان تغيرات أسعار الخام، وهوامش التكرير، وسعر صرف الدرهم، وفرص التصدير نحو الأسواق الإفريقية. وتظل الغاية الأساسية من هذه الرؤية المتكاملة هي الانتقال من التدبير الظرفي لتدفقات الواردات إلى بناء منظومة طاقية قائمة على الصلابة والعدالة الاقتصادية وتكامل الطاقات المتجددة مع التكرير المحلي.